La morosidad en el crédito de las familias se ubicó en 12,9 por ciento, un aumento de 0,1 puntos porcentuales (p.p.) respecto al mes anterior.
viernes 18 de septiembre de 2026


Para continuar, suscribite a Somos Pymes. Si ya sos un usuario suscripto, iniciá sesión.
SUSCRIBITEEl nivel de irregularidad de las empresas se ubicó en 3,6 por ciento.

El reporte de la autoridad monetaria.
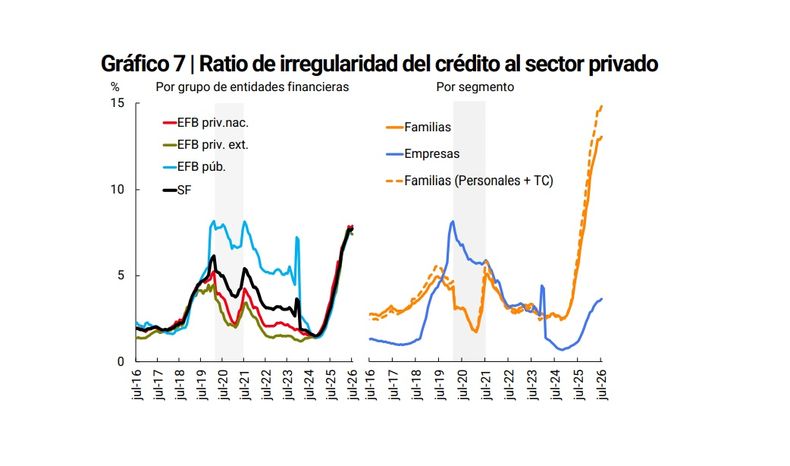
La morosidad en el crédito de las familias se ubicó en 12,9 por ciento, un aumento de 0,1 puntos porcentuales (p.p.) respecto al mes anterior.

Así lo msotró el último informe difundido por el Banco Central de la República Argentina (BCRA).
La cifra de julio fue la más alta en más de 20 años (2004). En la comparación interanual, el indicador más que se duplicó: pasó de representar el 5,6% al actual nivel de ahora, 7,3 p.p. por encima.

Por otro lado, el Banco Central midió que para el caso de las empresas la morosidad en los préstamos se ubicó en 3,6% (+0,1 p.p. respecto a junio).

De acuerdo al reporte oficial, el ratio de irregularidad del crédito al sector privado subió 0,1 p.p. hasta el 7,7%, levemente por encima del registro de junio.
La autoridad monetaria sostuvo que este incremento estuvo explicado por "una disminución del saldo real de financiamiento total (denominador del ratio) y un aumento real (que viene desacelerándose) de la cartera en situación irregular (numerador)".
Del otro lado, la probabilidad de que no se paguen las deudas cayó 0,2 p.p. hasta 2,4% en el nivel general.
Al distinguir por tipo de deudor, la probabilidad de default estimada (PDE) de las familias se ubicó en 3,9% (-0,5 p.p. mensual),.
La correspondiente a las empresas se mantuvo prácticamente sin cambios (1,1%).
Los préstamos personales tuvieron un alza mensual de 0,3 puntos porcentuales hasta 16,7 por ciento.
En tanto, la mora en las tarjetas de crédito avanzó 0,2 puntos hasta 12,8% y los créditos con garantía prendaria aumentaron 0,2 puntos a 8,1 por ciento.
En tanto, el segmento hipotecario se mantuvo sin cambios en 1,6 por ciento.
El nivel de irregularidad de los préstamos al sector privado avanzó a 7,7%, más del doble del 3,2% de igual mes de 2025, mientras que el de las empresas aumentó a 3,6 por ciento, cuando un año atrás era de 1,2 por ciento.
El BCRA aclaró que el aumento mensual de la morosidad respondió a dos factores: la reducción, en términos reales, del stock total de financiamiento -que integra el denominador del indicador- y el incremento real de la cartera irregular, aunque este último mostró una desaceleración.
La diferencia entre ambos segmentos marcó una mayor incidencia de los atrasos de pago entre los hogares.
El ratio de irregularidad mide la proporción de préstamos con problemas de pago sobre el total de la cartera crediticia.
La probabilidad de default estimada (PDE) para el crédito total al sector privado descendió 0,2 puntos porcentuales durante julio y quedó en 2,4%, según informó el BCRA.
En el caso de las familias, ese indicador se redujo 0,5 puntos porcentuales hasta 3,9%. Para las empresas, la PDE se mantuvo casi sin cambios, en 1,1 por ciento.
El sistema financiero conservó niveles de cobertura sobre los préstamos con dificultades de pago.
En julio, las previsiones acumuladas por el conjunto de las entidades representaron el 87,6% de la cartera en situación irregular, un aumento de 0,8 puntos porcentuales respecto de junio.
En relación con el total de préstamos al sector privado, las previsiones alcanzaron el 6,7%, con una suba mensual de 0,2 puntos porcentuales.
El BCRA también evaluó la relación entre la mora, las previsiones y el capital disponible en el sistema.
Bajo ese cálculo, el crédito irregular neto de previsiones equivalió a 2,1% de la responsabilidad patrimonial computable (RPC) del sistema financiero, 0,1 puntos porcentuales menos que el mes anterior.
Ese indicador refleja el peso de las pérdidas potenciales por incobrabilidad sobre el patrimonio regulatorio de las entidades.
Los datos de la Central de Deudores (Cendeu) del BCRA indican que 5,9 millones de personas presentaban atrasos de pago al considerar en conjunto a las entidades financieras y no financieras.
En total, 20,8 millones de individuos tenían alguna deuda registrada, por lo que cerca del 28% de los sujetos de crédito acumulaba incumplimientos.
Para el Banco Central, se considera en mora a los deudores clasificados en Situación 3, con atrasos de entre 90 y 180 días; Situación 4, cuando la demora se extiende entre 180 días y un año; y Situación 5, para incumplimientos superiores a un año.