Durante agosto, la morosidad de las familias con los bancos retrocedió 0,13 por ciento y se situó en los 12,8 por ciento.
viernes 16 de octubre de 2026


Para continuar, suscribite a Somos Pymes. Si ya sos un usuario suscripto, iniciá sesión.
SUSCRIBITESubió el atraso en los pagos de las empresas. Los créditos personales, prendarios y corporativos tuvieron un descenso.

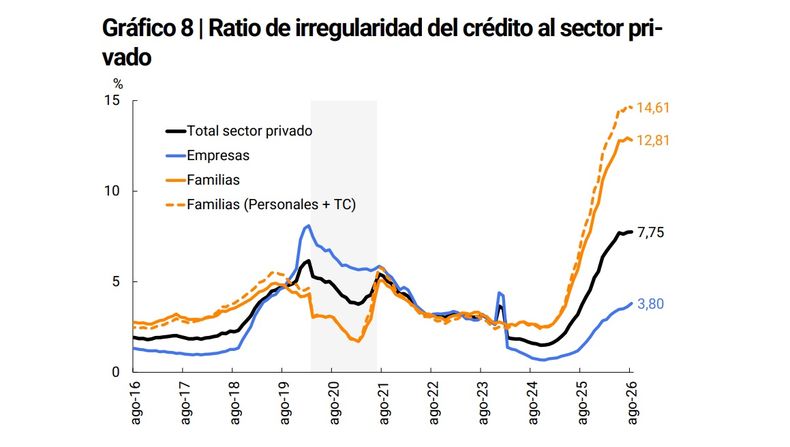
Los gráficos elaborados por la autoridad monetaria.
Durante agosto, la morosidad de las familias con los bancos retrocedió 0,13 por ciento y se situó en los 12,8 por ciento.

Así lo mostró el más reciente informe del Banco Central de la República Argentinas (BCRA).
El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.

La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito.

En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad.
La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.
En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior.
La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.
En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento.
El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.
El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales.
En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.
Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito.
Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio.
A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.
El Banco Central aclaró que la caída del saldo irregular de los hogares, la primera desde marzo de 2024, estuvo explicada en parte por el pase de cartera en situación irregular a partidas fuera de balance que hizo un conjunto de entidades.
El informe del Banco Central sostuvo que en agosto “el sector mantuvo elevados niveles de solidez, conservando amplios márgenes de cobertura en materia de liquidez, previsiones y capital”.
De acuerdo a los datos publicados, la integración de capital llegó a 30,7% de los activos ponderados por riesgo, y el exceso por sobre lo que exige la norma equivale al 279% de la exigencia regulatoria. Los activos líquidos en pesos representaron 31,7% de los depósitos en esa moneda.
La rentabilidad, en cambio, cedió: el retorno sobre activos de los últimos tres meses fue de 1,2% anualizado, por debajo de junio y julio, por un menor margen financiero y mayores cargos por incobrabilidad.
En cuanto a la actividad, las empresas lideraron el avance del crédito, con un alza de 1,3% real en el mes (6,7% interanual) y subas en todos los sectores, sobre todo construcción, comercio y servicios.
Entre las familias, las líneas con garantía real crecieron, con 1,8% real en los hipotecarios y 0,7% en los prendarios, mientras que las de consumo retrocedieron, con una baja de 1% en tarjetas y de 0,5% en personales.
En los hipotecarios, además, se estima que hubo 3.042 nuevos tomadores en agosto, el tercer mes consecutivo de aumento, con 32.476 en los últimos doce meses.
Por moneda, el financiamiento en dólares creció 1,9% en el mes, hasta 34,8% más que un año atrás, frente a un alza de 0,5% en pesos. A mediados de agosto el Banco Central amplió el destino permitido del crédito en moneda extranjera.
Del lado del fondeo, los depósitos privados totales cayeron 0,3% real, por la baja de las cuentas a la vista en pesos.


 video